English


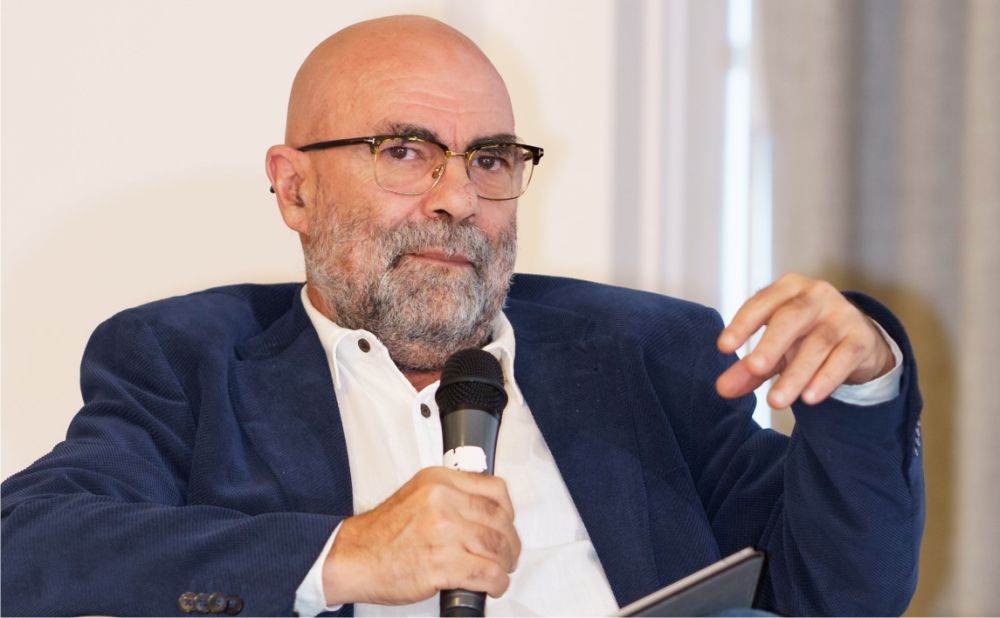
Modificările succesive ale reglementărilor europene privind raportarea de sustenabilitate au generat costuri semnificative pentru companii şi au afectat predictibilitatea cadrului legislativ, în condiţiile în care numeroase întreprinderi au fost obligate să aloce resurse importante pentru conformarea la cerinţe care ulterior au fost simplificate sau eliminate, consideră Gabriel Ţecheră, directorul de Guvernanţă Corporativă şi Relaţii Investitori al Transport Trade Services (TTS).
Acesta a criticat modul în care a fost concepută iniţial Directiva privind raportarea de sustenabilitate a întreprinderilor (CSRD), susţinând că autorităţile europene nu au evaluat corespunzător numărul companiilor care urmau să intre sub incidenţa noilor obligaţii.
Potrivit reprezentantului TTS, abordarea diferenţiată a obligaţiilor de raportare, în funcţie de dimensiunea întreprinderilor, reprezintă o soluţie justificată, însă adoptarea acesteia după ce companiile au început deja procesul de conformare ridică probleme privind eficienţa şi coerenţa reglementării europene.
„Această abordare în doi paşi, în funcţie de dimensiunea întreprinderilor, este una corectă. Este adevărat, însă, din păcate, nu ştiu cât de potrivită mai este în momentul de faţă. Ar fi fost o abordare bună dacă ar fi fost aplicată de la început. Era evident, printr-un simplu calcul aritmetic, că acele criterii iniţiale de aplicabilitate, respectiv peste 250 de salariaţi sau o cifră de afaceri de 40 de milioane de lei, urmau să includă un număr foarte mare de companii. Găsim sute de firme în Bucureşti care au mai puţin de 250 de salariaţi, dar înregistrează o cifră de afaceri de peste 40 de milioane de lei”, a declarat Gabriel Ţecheră.
Acesta a apreciat că dimensiunea iniţială a grupului de companii vizate de CSRD demonstrează deficienţe importante în procesul de elaborare a legislaţiei europene. În opinia sa, revizuirea pragurilor de aplicabilitate a redus considerabil numărul întreprinderilor care trebuie să respecte obligaţiile de raportare, însă a creat o situaţie dificilă pentru firmele care au investit deja în implementarea standardelor.
„Prin urmare, dimensiunea acestui univers de companii obligate să se conformeze prevederilor directivei CSRD face ca, în opinia mea, prima reglementare legată de raportarea de sustenabilitate să reprezinte unul dintre cele mai mari eşecuri legislative. Am spus acest lucru încă de acum doi ani, când ne pregăteam pentru primul raport de sustenabilitate. Din păcate sau din fericire, depinde cum privim lucrurile, această apreciere s-a confirmat anul acesta. Universul companiilor vizate a fost redus, cred, cu două ordine de mărime. Dacă în prima variantă discutam probabil despre sute de mii de companii la nivel european, astăzi, când pragurile au fost ridicate la peste 450 de milioane cifră de afaceri şi peste 1.000 de salariaţi, probabil că vorbim despre doar câteva mii de firme la nivel european. Rămâne însă problema companiilor care au fost obligate, timp de doi ani, să treacă prin acest proces de raportare şi despre care nu ştim ce se va întâmpla în continuare”, a afirmat reprezentantul Transport Trade Services.
Una dintre principalele probleme semnalate de acesta priveşte costurile suportate de întreprinderile care au intrat în primul val de raportare. În cazul companiilor de dimensiuni mai reduse, obligaţiile de conformare au presupus mobilizarea unor resurse financiare şi administrative importante, în condiţiile în care acestea nu dispuneau întotdeauna de personal specializat sau de structuri interne dedicate raportării de sustenabilitate.
Gabriel Ţecheră a atras atenţia că posibilitatea acordării unor scutiri de către statele membre nu oferă, în prezent, suficiente garanţii companiilor care au fost deja obligate să respecte cerinţele directivei.
„După ce aceste firme au fost supuse, timp de doi ani, unor eforturi considerabile, inclusiv companii mici, care nu dispuneau de capacitatea şi resursele financiare necesare, ne aflăm acum în situaţia de a le spune că este posibil ca statele membre să le scutească de aceste obligaţii. Conformarea la cerinţele directivei CSRD presupune un efort financiar substanţial pentru anumite companii. Ce facem cu acele întreprinderi care au intrat în primul val de raportare? Le spunem acum, cu seninătate, că poate statele membre le vor scuti de aceste obligaţii? Am însă suspiciunea că multe state membre nu vor acorda aceste scutiri, ci vor merge pe principiul: dacă tot aţi făcut acest efort timp de doi ani, continuaţi şi de acum înainte”, a explicat acesta.
Dincolo de implicaţiile financiare, directorul de Guvernanţă Corporativă şi Relaţii Investitori al TTS consideră că schimbările legislative repetate afectează încrederea companiilor în stabilitatea şi predictibilitatea reglementărilor europene. În opinia sa, modificarea substanţială a cerinţelor la scurt timp după introducerea acestora ridică semne de întrebare privind calitatea procesului legislativ şi capacitatea autorităţilor de a anticipa efectele deciziilor adoptate.
„Un efort absolut lăudabil de a impune anumite standarde a ajuns într-un punct în care nu ştiu dacă mai putem avea încredere în legiuitor. Cum este posibil să nu îţi dai seama, încă de la început, care este numărul companiilor pe care intenţionezi să le reglementezi? Cine ne garantează că, peste doi ani, legiuitorul nu va reveni şi nu va spune: «Ne-am mai gândit şi am decis să facem altfel»? Aceasta este, de fapt, marea problemă şi, din păcate, trebuie să trăim cu ea”, a subliniat Gabriel Ţecheră.
Cu toate acestea, reprezentantul TTS a recunoscut că pachetul legislativ Omnibus, prin care Uniunea Europeană urmăreşte simplificarea obligaţiilor de raportare şi reducerea sarcinilor administrative, a adus şi modificări benefice pentru companii.
Acesta a oferit drept exemplu experienţa propriei organizaţii, unde procesul de elaborare a raportului de sustenabilitate a devenit considerabil mai eficient în urma simplificării cerinţelor.
„Evident că pachetul Omnibus a adus şi lucruri foarte bune. Vă spun acest lucru din experienţă. În prezent, suntem aproape de finalizarea celui de-al treilea raport de sustenabilitate şi, deşi suntem în 19 octombrie, ne aflăm aproximativ în acelaşi stadiu de realizare în care eram în luna februarie atunci când pregăteam primul raport. Aceasta este o consecinţă a simplificării”, a precizat directorul TTS.
O altă critică formulată de Gabriel Ţecheră priveşte cerinţele iniţiale referitoare la stabilirea unor obiective de decarbonizare pe termen foarte lung. Acesta consideră că obligarea companiilor să elaboreze proiecţii privind emisiile de carbon până în anul 2050 nu ţinea cont de incertitudinile tehnologice şi economice care caracterizează activitatea întreprinderilor.
„Este foarte simplu să introduci iniţial nişte reglementări aberante, pentru că unele dintre cerinţele respective erau, într-adevăr, aberante, iar apoi să le simplifici. De exemplu, se presupunea că întregul univers al companiilor trebuia să aibă proiecţii, planuri şi ţinte de decarbonizare pentru anul 2050. Cine poate face, cu bună-credinţă, planuri de decarbonizare pentru anul 2050, la nivelul unei întreprinderi? Vorbim despre un orizont de timp de aproape o generaţie şi jumătate”, a afirmat acesta.
În opinia reprezentantului Transport Trade Services, stabilirea unor obiective climatice pe termen lung este justificată la nivelul statelor, unde acestea pot orienta politicile publice şi strategiile economice. În schimb, transpunerea aceloraşi cerinţe la nivelul fiecărei întreprinderi poate genera dificultăţi, având în vedere ritmul accelerat al progresului tehnologic şi imposibilitatea anticipării exacte a condiţiilor de funcţionare peste mai multe decenii.
„Bineînţeles că statele pot face acest lucru şi chiar este bine să îl facă, pentru că astfel stabilesc o anumită direcţie la nivelul societăţii. Dar, la nivelul unei întreprinderi, în condiţiile în care tehnologia avansează într-un ritm pe care, acum cinci sau zece ani, eram incapabili să îl anticipăm, cum aş putea eu să spun care va fi amprenta de carbon a companiei mele în 2050?”, a întrebat retoric Gabriel Ţecheră.
Acesta a apreciat că revizuirea standardelor europene de raportare de sustenabilitate (ESRS) reprezintă o corecţie necesară a unor cerinţe care nu reflectau suficient particularităţile diferitelor sectoare economice.
Potrivit reprezentantului TTS, nu toate standardele de raportare au aceeaşi relevanţă pentru fiecare companie, iar aplicarea acestora ar trebui să ţină cont de natura activităţilor desfăşurate şi de impactul real asupra mediului şi societăţii.
„S-a plecat de la asemenea cerinţe, iar acum Comisia Europeană a făcut nu un pas, ci cinci paşi înapoi. Evident că multe dintre aceste obligaţii au dispărut, inclusiv cele referitoare la stabilirea unor ţinte de reducere a amprentei de carbon pentru 2030 şi 2050. Comisia a realizat, într-un final, că există doar două standarde cu aplicabilitate universală pentru companii: ESRS S1, referitor la propriii angajaţi, şi ESRS G1, privind conduita în afaceri şi guvernanţa. Celelalte standarde se aplică în funcţie de particularităţile fiecărei întreprinderi. Există sute de mii de companii pentru care standardul E5, referitor la utilizarea resurselor şi economia circulară, nu este relevant sau are o relevanţă nesemnificativă, deoarece activitatea lor nu presupune procese de producţie ori un consum semnificativ de resurse. La fel, există numeroase întreprinderi pentru care aspectele legate de biodiversitate nu sunt materiale”, a explicat Gabriel Ţecheră.
În pofida progreselor înregistrate prin simplificarea cadrului de raportare, acesta consideră că anumite cerinţe continuă să genereze dificultăţi pentru companii. Printre acestea se numără modul de calcul al indicatorilor salariali, metodologia de contabilizare a emisiilor de gaze cu efect de seră şi obligaţiile de colectare a informaţiilor de-a lungul lanţurilor valorice.
În ceea ce priveşte raportarea informaţiilor referitoare la angajaţi, reprezentantul TTS a criticat utilizarea indicatorului privind salariul mediu, susţinând că acesta poate produce rezultate nerelevante atunci când nu sunt luate în considerare diferenţele dintre programele de lucru ale salariaţilor.
„S-au făcut lucruri bune, însă au mai rămas probleme de rezolvat şi sperăm că acestea vor fi soluţionate. Din păcate, în ceea ce priveşte standardul S1, există în continuare o preocupare excesivă pentru indicatorul salariului mediu, care, în forma în care este utilizat, nu reprezintă o statistică relevantă la nivel european. Statele realizează statistici privind câştigul salarial mediu, ceea ce este cu totul altceva. Salariul mediu, calculat fără a ţine cont de timpul efectiv lucrat, nu are o semnificaţie reală. Ce înseamnă, de exemplu, să am un salariat cu un salariu de 2.500 de lei, care lucrează o oră pe zi, şi un altul cu un salariu de 20.000 de lei, care lucrează opt ore pe zi? Este acelaşi salariu. Eu trebuie să calculez media dintre 2.500 şi 20.000 de lei, deşi vorbim despre situaţii complet diferite. Este aberant”, a declarat acesta.
Totodată, Gabriel Ţecheră a pus sub semnul întrebării eficienţa actualelor mecanisme de contabilizare a emisiilor de gaze cu efect de seră, considerând că metodologia internaţională utilizată în acest scop prezintă încă limite importante.
O dificultate suplimentară este reprezentată de obligaţiile de raportare privind lanţul valoric, în special pentru întreprinderile mici şi mijlocii, care nu dispun întotdeauna de capacitatea de a obţine informaţii de la toţi furnizorii şi partenerii comerciali implicaţi în activitatea lor.
„De asemenea, consider că vor fi eliminate o parte dintre dificultăţile generate de Protocolul GHG, privind contabilizarea emisiilor de gaze cu efect de seră. În opinia mea, acest sistem este încă, în bună măsură, o construcţie teoretică la nivel mondial. Ne imaginăm că funcţionează, dar, în realitate, o parte importantă a mecanismului nu funcţionează aşa cum ar trebui. Cu toate acestea, noi continuăm să raportăm conştiincios. Probabil că vor mai apărea modificări şi în ceea ce priveşte obligaţiile de raportare referitoare la lanţul valoric. Ce putere are o întreprindere cu 50, 100 sau 200 de salariaţi să obţină toate informaţiile necesare pentru raportarea pe întregul lanţ valoric? De unde să le obţină şi cine este obligat să îi răspundă?”, a afirmat reprezentantul Transport Trade Services.
Gabriel Ţecheră evidenţiază tensiunile dintre obiectivele europene privind transparenţa şi sustenabilitatea corporativă şi capacitatea efectivă a companiilor de a implementa cerinţele administrative asociate acestora. În opinia sa, deşi simplificările introduse prin pachetul Omnibus reprezintă un progres, rămân necesare ajustări suplimentare pentru ca raportarea de sustenabilitate să devină un instrument relevant pentru activitatea economică, fără să genereze costuri disproporţionate şi incertitudine legislativă.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur